Suena la chicharra y una jubilada avanza a paso lento hasta la ventanilla de atención al cliente. Allí la recibe una de las trabajadoras del Banco Credicoop sucursal Luján, y le pregunta cómo la puede ayudar. Del otro lado del mostrador, la realidad golpea: la vecina se quebró hace una semana y fue al banco a solicitar un préstamo personal. El motivo no es un viaje ni un arreglo en la casa, sino poder recibir la atención médica básica que necesita porque su jubilación no le permite solventar los gastos. Así como ella, decenas de adultos mayores desfilan a diario por la sucursal buscando un salvavidas financiero ante una crisis que los tiene como las principales víctimas.
La escena, que se repite de manera sistemática en la ciudad, es el síntoma de una economía doméstica asfixiada. Los datos duros del contexto nacional respaldan esta agonía diaria: con una pobreza que ha perforado los umbrales históricos y jubilaciones mínimas que corren muy por detrás de la Canasta Básica, el endeudamiento dejó de ser una herramienta de consumo para convertirse en un mecanismo estricto de supervivencia.
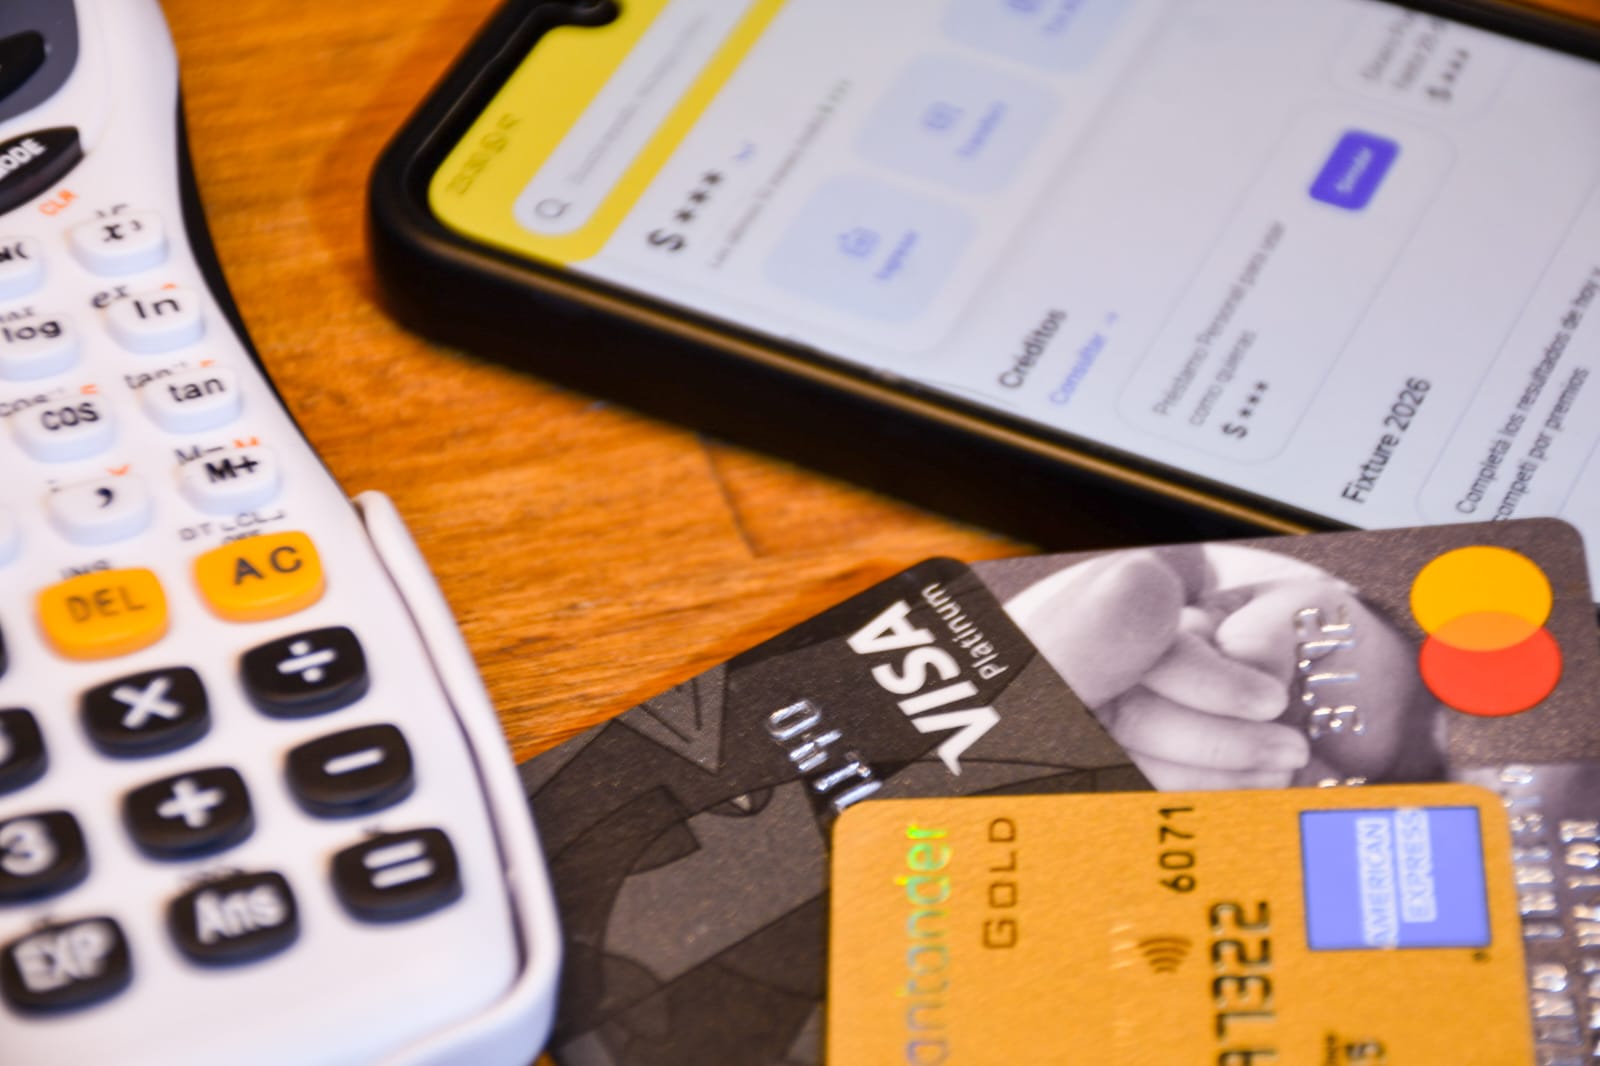
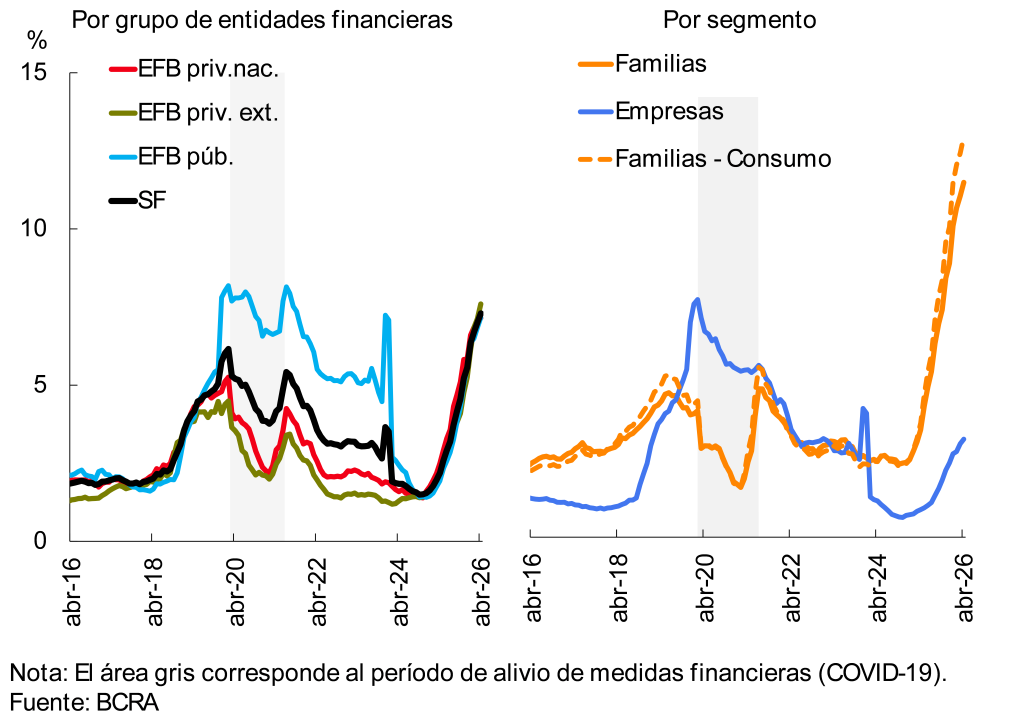
La crisis económica en Argentina golpea con fuerza los presupuestos familiares, obligando a 6 de cada 10 hogares a endeudarse simplemente para subsistir. Esta alarmante dependencia del crédito ha disparado la morosidad a un récord histórico del 12,1%, ensañándose especialmente con los sectores populares. Quienes menos ingresos tienen y la clase media asalariada registran las tasas de incumplimiento más altas, con un preocupante 14% de mora en préstamos personales y un salto drástico en el impago de necesidades básicas como el alquiler, las expensas o las cuotas escolares, empujando a más de 5 millones de personas a una situación de vulnerabilidad extrema.
Patricia Simionato, gerenta de la sucursal muestra un gráfico que ilustra la dimensión del problema. La línea marca cómo fue evolucionando la mora en la sucursal Luján desde diciembre de 2024 hasta abril de 2026. Tiene varios picos, pero el crecimiento es drástico, sostenido, y refleja una deuda registrada por esa entidad que hoy ronda los 11 mil millones de pesos.
«Sabíamos que el escenario se iba a complicar, que la gente iba a empezar a no poder pagar sus deudas, pero esto sobrepasó las predicciones del banco», asegura la gerenta y traza un paralelismo alarmante: «Hoy la mora se asemeja a los valores del 2001. Ni siquiera, en todos los anteriores períodos, tuvimos índices de morosidad tan altos».
El deterioro del salario real forzó un cambio estructural en el comportamiento de las familias. El pluriempleo, un fenómeno en crecimiento a nivel nacional, se refleja en las calles de Luján. Ya no alcanza con un salario formal. Cada vez más trabajadores deben sumar jornadas en aplicaciones de reparto, oficios informales o emprendimientos de fin de semana para poder llegar a fin de mes. Sin embargo, cuando la sumatoria de ingresos no cubre la canasta básica, la tarjeta de crédito se transforma en el último recurso.
«Vemos que las deudas de las tarjetas mayormente son de supermercado, que es algo bastante crudo de ver», relata con preocupación la asesora comercial Luciana Sendin. «Muchas personas que tienen un salario bajo vienen a consultar por créditos porque tienen una deuda con la Cooperativa Eléctrica o con algún otro servicio básico, y necesitan resolverlo para que no se lo corten».
Sobre este punto, Simionato es tajante y rechaza los discursos que culpabilizan al consumidor: «Muchas veces escuchamos que la gente es ignorante, que no tiene cultura financiera, pero si vos tenés una tarjeta de crédito disponible y no tenés nada para hacerle de comer a tus hijos, la usás. Lo patean para adelante, pagan el mínimo, y en un momento el mínimo es el 70% del sueldo y no lo pueden pagar».
Frente al colapso de los ingresos, el mercado financiero tradicional suele blindarse con tasas exorbitantes, lucrando con la desesperación de las personas. Actualmente, las tasas de préstamos personales en la mayoría de los bancos rondan el 60%. En contraste, la refinanciación en el Banco Credicoop ofrece una tasa del 28%. Esta decisión política de la entidad se traduce en los índices de morosidad: mientras la deuda en otras entidades del sistema supera el 20%, la banca cooperativa logra mantenerla en un 6%.
«Para las entidades financieras siempre fue un negocio que la gente se endeude y que no pueda pagar, porque esa cartera en mora que se cae también tiene un precio y se vende en el mercado financiero», explica Simionato. «Nosotros no vendemos la deuda. Si vos te endeudaste en la cooperativa, tenés que poder venir a arreglar a la cooperativa. Eso es por la política que tomamos. No vamos a hacer negocios con la gente que tiene problemas, no es ético para nuestra cooperativa. Si tiene problemas, vamos a ayudarlos de verdad».
Prestamistas de barrio: El negocio a costilla de los que peor la están pasando
Cuando los límites de las tarjetas se agotan y las puertas de los bancos se cierran, las familias que caen del sistema formal terminan en manos de los prestamistas de barrio. Este mercado desregulado del crédito creció exponencialmente en Luján. Hoy, los prestamistas manejan un nivel de tecnología y organización preocupante. Operan mediante transferencias instantáneas, exigen los datos del CBU, utilizan billeteras virtuales, posnet y aplican tasas de interés diarias o semanales que rozan la extorsión.
«Vienen al banco a dar de baja las tarjetas de débito, porque los prestamistas le retuvieron la tarjeta. Hasta los documentos le retienen», cuenta Sendin, exponiendo la violencia a la que son sometidos quienes entregan su identidad bancaria como garantía de préstamos ínfimos para morfar.
El relato de una vecina de Luján, que pidió reserva de identidad, sintetiza la odisea de la economía informal: «Estoy endeudada con las billeteras virtuales, porque no llego a fin de mes y siempre tengo que andar pidiendo préstamos. También tengo que sacar fiado del almacén del barrio, que son los que me aguantan, y con una chica que vende ropa, porque siempre los nenes necesitan una muda y me dan a pagar».
Un modelo para pocos
Al analizar el cuadro de situación, desde la gerencia del Credicoop no dudan en apuntar a las directrices macroeconómicas vigentes. Si bien el gobierno nacional celebra ciertos indicadores como logros de gestión, el impacto real en la calle cuenta otra historia.
«Los modelos económicos de índole neoliberal tienden a ser economías más concentradas, modelos para pocos», reflexiona Simionato. «Hoy, los números en la balanza macro parecieran ser positivos, pero cuando los abrimos, te encontrás con cuatro rubros que crecieron —la minería, el agro, el petróleo y el sistema financiero—, que son los que emplean el 20% de la mano de obra. Y todos los demás, que son los que emplean el otro 80%, se desmoronaron».
El horizonte, según analizan desde la entidad, no parece traer alivio en el corto plazo, debido a los compromisos externos y las exigencias de organismos multilaterales. «Las indicaciones del FMI son seguir ajustando, hacer una reforma impositiva, más empleados tienen que tributar ganancias. Este gobierno está haciendo todo lo que el FMI indica, así que todo lo que se viene es profundizando esta agonía, hasta donde dé la capacidad del que es ajustado», proyecta la gerenta.
El sobreendeudamiento de las familias lujanenses es la consecuencia de un diseño económico específico. «Tenemos que entender que esto es una cuestión de modelos», concluye Simionato. «Y a la hora de elegir, entender cuál es el modelo que nos incluye a todos. Si repasás los ejes de este programa económico, son los mismos 12 ejes económicos de la dictadura militar».